
Recht & Steuer
Tabak gehört zu den am dichtesten regulierten legalen Konsumprodukten in Deutschland. Kaum eine andere Ware wird von so vielen Ebenen zugleich erfasst: Das Völkerrecht setzt mit dem WHO-Rahmenübereinkommen die Ziele, die Europäische Union bestimmt Produkt, Verpackung und Steuerstruktur, der Bund erhebt die Steuer und verbietet die Werbung, die Länder regeln das Rauchen in Gaststätten und Schulen – und am Ende entscheidet ein Zollbeamter am Flughafen, ob die Stange aus dem Urlaub noch als Reisefreimenge durchgeht. Diese Seite ordnet die Regelwerke, erklärt ihre Geschichte und Systematik und beschreibt, was sie im Alltag bedeuten: vom Warnhinweis bis zum Steuerzeichen, vom Rauchverbot bis zum Tabakbeet im eigenen Garten. Sie ist eine Information, keine Rechtsberatung; maßgeblich sind stets die jeweils aktuellen Gesetzestexte.
Inhalt
- Der Rechtsrahmen im Überblick
- Rechtsgeschichte: von Rauchverboten zur Banderole
- Tabakerzeugnisgesetz und Tabakerzeugnisverordnung
- Warnhinweise, Verpackung und Produktvorgaben
- Werbung, Sponsoring und Verkaufsförderung
- Jugendschutz: die Entwicklung der Altersgrenze
- Nichtraucherschutz in Bund und Ländern
- Tabaksteuer: Systematik, Sätze und Steuerzeichen
- EU-Recht und Rückverfolgbarkeit
- Das WHO-Rahmenübereinkommen
- Anbau, Eigenbedarf und Herstellung
- Reisefreimengen, Versand und Schmuggel
- Offene Fragen und Ausblick
Der Rechtsrahmen im Überblick
Wer verstehen will, warum eine Zigarettenpackung so aussieht, wie sie aussieht, muss vier Ebenen auseinanderhalten. Ganz oben steht das Völkerrecht: Das Rahmenübereinkommen der Weltgesundheitsorganisation verpflichtet Deutschland seit 2005 auf einen Katalog von Maßnahmen, ohne selbst unmittelbar anwendbares Recht zu sein. Darunter liegt das Unionsrecht, das den Binnenmarkt für Tabakwaren ordnet: Die Tabakproduktrichtlinie von 2014 bestimmt Inhaltsstoffe, Warnhinweise, Packungsformen und Rückverfolgbarkeit, die Werberichtlinie von 2003 verbietet grenzüberschreitende Werbung, und zwei Steuerrichtlinien legen Aufbau und Mindestsätze der Tabaksteuern fest. Richtlinien müssen in nationales Recht umgesetzt werden; Verordnungen und Durchführungsrechtsakte der Kommission gelten dagegen unmittelbar.
Die dritte Ebene ist das Bundesrecht. Hier sitzen die Gesetze, die man im Alltag tatsächlich spürt: das Tabakerzeugnisgesetz mit seiner Verordnung für Produkt und Verpackung, das Tabaksteuergesetz für die Steuer, das Jugendschutzgesetz für die Altersgrenze, das Bundesnichtraucherschutzgesetz für Bundesbehörden und öffentlichen Verkehr, die Arbeitsstättenverordnung für den Arbeitsplatz und die Abgabenordnung mit ihren Straftatbeständen für Steuerhinterziehung und Steuerhehlerei. Die vierte Ebene bilden die Länder: Weil der Nichtraucherschutz in Gaststätten, Schulen, Krankenhäusern und Behörden der Länder Landessache ist, gibt es sechzehn Nichtraucherschutzgesetze mit teils erheblichen Unterschieden. Auch der Vollzug liegt weitgehend bei den Ländern; nur die Tabaksteuer wird als Bundessteuer von einer Bundesbehörde verwaltet, dem Zoll.
| Ebene | Regelwerk | Was es regelt |
|---|---|---|
| Völkerrecht | WHO-Rahmenübereinkommen (FCTC), Protokoll gegen unerlaubten Handel | Ziele und Mindeststandards: Steuern, Werbeverbote, Passivrauchschutz, Warnhinweise, Schmuggelbekämpfung |
| EU | Tabakproduktrichtlinie 2014, Werberichtlinie 2003, Richtlinie über audiovisuelle Mediendienste | Inhaltsstoffe, Emissionen, Warnhinweise, Packung, Rückverfolgbarkeit, E-Zigaretten, Werbung in Presse, Rundfunk, Internet |
| EU | Tabaksteuer-Strukturrichtlinie, Verbrauchsteuersystemrichtlinie | Aufbau der Steuer, Mindestsätze, Beförderung unter Steueraussetzung, Richtmengen für Reisende |
| Bund | Tabakerzeugnisgesetz und Tabakerzeugnisverordnung | Umsetzung der Produktrichtlinie; nationale Werbeverbote; Meldepflichten; pflanzliche Raucherzeugnisse |
| Bund | Tabaksteuergesetz und Tabaksteuerverordnung | Steuergegenstände, Steuersätze, Steuerzeichen, Steuerlager, Preisbindung |
| Bund | Jugendschutzgesetz | Abgabe- und Konsumverbot unter 18, Automaten, Versandhandel |
| Bund | Bundesnichtraucherschutzgesetz, Arbeitsstättenverordnung | Rauchverbot in Bundeseinrichtungen und im öffentlichen Personenverkehr; Schutz am Arbeitsplatz |
| Länder | Sechzehn Nichtraucherschutzgesetze, Schul- und Gaststättenrecht | Rauchverbote in Gastronomie, Schulen, Krankenhäusern, Landesbehörden; Ausnahmen; Bußgelder |
| Kommunen | Satzungen, Ordnungsrecht | Rauchverbote auf Spielplätzen, Bußgelder für weggeworfene Kippen |
Die Zuständigkeiten haben historische Gründe: Das Tabakrecht stammt aus dem Lebensmittelrecht und liegt deshalb bis heute beim Landwirtschafts- und Ernährungsressort, die Steuer beim Finanzministerium und dem Zoll, der Gesundheitsschutz beim Gesundheitsministerium – und die Länder, denen der Bund in den Nichtraucherschutz nicht hineinregieren darf, haben 2007 und 2008 sechzehn verschiedene Antworten auf dieselbe Frage gegeben. Wer sich durch das Geflecht arbeitet, sollte deshalb zuerst fragen, auf welcher Ebene eine Regel sitzt; die Begriffe des Glossars helfen bei der Orientierung. Für die Zigarette im Besonderen fasst zigarette.com die Rechtslage knapp zusammen, für tabakfreie Kräuterzigaretten kraeuterzigaretten.com.
Rechtsgeschichte: von Rauchverboten zur Banderole
Verbote, die scheiterten
Die Regulierung des Tabaks ist fast so alt wie der Tabak in Europa selbst. Als sich das Pfeifenrauchen im Dreißigjährigen Krieg mit den Söldnerheeren über die deutschen Länder verbreitete, reagierten zahlreiche Landesherren mit Rauchverboten. Die Begründungen waren praktischer Natur, nicht gesundheitlicher: In Städten aus Fachwerk und Stroh galt die offene Pfeife als Brandgefahr, und die Obrigkeit fürchtete um Sitte und Arbeitsmoral. Durchsetzbar waren diese Verbote nie; sie wurden umgangen, gelockert, neu erlassen und schließlich still aufgegeben. An ihre Stelle trat eine Einsicht, die das Tabakrecht bis heute prägt: Wenn man den Konsum nicht verhindern kann, kann man ihn besteuern. Die Kulturgeschichte dieser Wende erzählt die Seite Geschichte des Tabaks; hier interessiert ihre rechtliche Seite.
Monopole und Regien
Das 18. Jahrhundert war das Jahrhundert der Staatsmonopole. Frankreich hatte den Tabakhandel bereits unter Ludwig XIV. verpachtet, Österreich richtete unter Joseph II. eine Tabakregie ein, die bis in die 1990er-Jahre bestand. In Preußen führte Friedrich II. 1765 die Tabakregie ein, eine von französischen Beamten organisierte Verwaltung mit Einkaufs- und Verkaufsmonopol, die im Land verhasst war; sein Nachfolger schaffte sie 1787 als eine seiner ersten Amtshandlungen wieder ab. Das Monopol blieb dennoch die bevorzugte Lösung der kontinentalen Fiskalpolitik: Napoleon führte es 1810 in Frankreich ein, und die Idee kehrte in Deutschland mehrfach zurück – zuletzt 1882, als Bismarck dem Reichstag ein Reichstabakmonopol vorlegte und scheiterte. Deutschland hat Tabak damit nie dauerhaft monopolisiert; die private Tabakindustrie aus Bremer Zigarrenfabriken, Dresdner Zigarettenwerken und westfälischer Heimarbeit ist eine Folge dieser Entscheidung.
Vom Zollverein zur Zigarettensteuer
Mit dem Deutschen Zollverein von 1834 wurde der Tabak zu einer der wichtigsten gemeinsamen Einnahmequellen der deutschen Staaten, mit der Reichsgründung 1871 ging die Zuständigkeit an das Reich über. Das Tabaksteuergesetz von 1879 besteuerte den inländischen Tabak nach Gewicht und belegte Importe mit Zoll – der Rohtabak war der steuerliche Anknüpfungspunkt. Die Zigarette, um 1900 noch eine Nischenware, erhielt 1906 eine eigene Steuer mit einem neuen Erhebungsinstrument: der Banderole, einem Steuerzeichen, das der Hersteller kaufte und über den Packungsverschluss klebte. Wer eine Packung öffnete, zerriss den Beleg, dass die Steuer bezahlt war. Das Prinzip war so einfach und fälschungssicher, dass es die Finanzreform von 1919 auf alle Tabakwaren ausdehnte; die Tabaksteuer wurde eine am Kleinverkaufspreis anknüpfende Wertsteuer, erhoben über das Steuerzeichen. Beides ist bis heute das Rückgrat des deutschen Tabaksteuerrechts.
Bundesrepublik: Steuer zuerst, Gesundheit später
Das Grundgesetz von 1949 wies die Tabaksteuer dem Bund zu, und in den Jahrzehnten des Wiederaufbaus war sie vor allem eine verlässliche Einnahme, deren Erhöhungen mit dem Haushalt begründet wurden, nicht mit der Lunge. Der Gesundheitsschutz betrat das Recht erst 1974, als das Lebensmittel- und Bedarfsgegenständegesetz Tabakwerbung in Hörfunk und Fernsehen verbot und irreführende Werbeaussagen untersagte – der Tabak wurde rechtlich als Lebensmittel besonderer Art behandelt, eine Konstruktion, die bis 2016 hielt. Warnhinweise auf Packungen kamen Anfang der 1980er-Jahre als freiwillige Vereinbarung der Industrie, verbindlich wurden sie erst durch europäische Richtlinien ab 1989. Seither kam fast jede wesentliche Neuerung aus Brüssel, während der Bund mit Werbeverboten und Steuer und die Länder mit dem Nichtraucherschutz eigene Akzente setzten. Das Jahr 2007 markiert den Wendepunkt: Innerhalb weniger Monate traten das Bundesnichtraucherschutzgesetz, die ersten Landesgesetze für Gaststätten und die Anhebung des Abgabealters auf 18 Jahre in Kraft.
| Jahr | Regelung | Bedeutung |
|---|---|---|
| 1879 | Tabaksteuergesetz des Reichs | Gewichtsteuer auf Inlandstabak, Zoll auf Importe |
| 1906 | Zigarettensteuer | Einführung der Banderole als Steuerzeichen |
| 1919 | Tabaksteuergesetz der Finanzreform | Wertsteuer und Steuerzeichen für alle Tabakwaren |
| 1949 | Grundgesetz | Tabaksteuer als Bundessteuer, Verwaltung durch den Zoll |
| 1951 | Gesetz zum Schutze der Jugend in der Öffentlichkeit | Rauchverbot in der Öffentlichkeit unter 16 Jahren |
| 1974 | Lebensmittel- und Bedarfsgegenständegesetz | Werbeverbot in Hörfunk und Fernsehen, Verbot irreführender Werbung |
| 2007 | Nichtraucherschutzgesetze, Jugendschutz 18 | Rauchverbote in Bund und Ländern, Abgabealter 18, Alterskontrolle an Automaten |
| 2009 | Neues Tabaksteuergesetz | Umsetzung des EU-Verbrauchsteuersystems, elektronisches Beförderungsverfahren |
| 2016 | Tabakerzeugnisgesetz | Umsetzung der Tabakproduktrichtlinie: Bildwarnhinweise, Aromenverbot, E-Zigaretten |
| 2020–2024 | Änderung des Tabakerzeugnisgesetzes | Kinowerbung nur ab 18, Außenwerbeverbot in drei Stufen |
| 2021–2022 | Tabaksteuermodernisierungsgesetz | Jährliche Steuerstufen, Steuer auf Liquids, Zusatzsteuer auf erhitzten Tabak und Wasserpfeifentabak |
Tabakerzeugnisgesetz und Tabakerzeugnisverordnung
Aufbau und Anwendungsbereich
Das Tabakerzeugnisgesetz (TabakerzG) trat am 20. Mai 2016 in Kraft, am selben Tag wie die Umsetzungsfrist der EU-Tabakproduktrichtlinie von 2014 endete. Es löste das Vorläufige Tabakgesetz ab, das seit 2005 als Auffangbecken der alten lebensmittelrechtlichen Tabakvorschriften gedient hatte. Das Gesetz selbst ist vergleichsweise schlank: Es legt Begriffe, Grundpflichten, Verbote, Zuständigkeiten und Sanktionen fest und ermächtigt das zuständige Bundesministerium, die technischen Details in einer Verordnung zu regeln. Diese Tabakerzeugnisverordnung (TabakerzV) ist das eigentliche Arbeitsbuch der Branche. Sie enthält die Höchstwerte und Messverfahren, die Listen verbotener Zusatzstoffe, die genauen Maße und Wortlaute der Warnhinweise samt der Bildbibliothek, die Meldeformate und die Vorschriften zur Rückverfolgbarkeit.
Der Anwendungsbereich ist weiter, als der Name vermuten lässt. Erfasst sind drei Produktgruppen: Tabakerzeugnisse im engeren Sinn, also alles, was aus Tabak besteht und geraucht, geschnupft, gelutscht oder gekaut wird; elektronische Zigaretten und Nachfüllbehälter, die 2016 erstmals überhaupt eine produktrechtliche Grundlage erhielten; und pflanzliche Raucherzeugnisse, also Kräuterzigaretten und ähnliche tabakfreie Rauchwaren, deren Regeln kraeuterzigaretten.com im Einzelnen beschreibt. Nikotinfreie E-Zigaretten wurden später in Teilen einbezogen, vor allem bei den Werbeverboten. Nicht erfasst sind dagegen tabakfreie Nikotinbeutel: Sie gelten in Deutschland lebensmittelrechtlich als nicht verkehrsfähig und dürfen deshalb nicht verkauft werden – ein Beispiel dafür, dass eine Regelungslücke im Tabakrecht nicht automatisch Freiheit bedeutet, sondern ein anderes Rechtsgebiet zuständig macht.
Die Kernpflichten
Für Hersteller und Importeure ergibt sich aus Gesetz und Verordnung ein dichter Pflichtenkatalog:
- Emissionshöchstwerte: Eine Zigarette darf im standardisierten Abrauchverfahren höchstens 10 Milligramm Teer, 1 Milligramm Nikotin und 10 Milligramm Kohlenmonoxid abgeben. Die Werte stammen aus der Richtlinie von 2001; weil Raucher anders ziehen als Maschinen, sagen sie über den tatsächlichen Konsum wenig aus und dürfen seit 2016 nicht mehr auf der Packung stehen.
- Verbot charakteristischer Aromen: Zigaretten und Feinschnitt dürfen keinen deutlich wahrnehmbaren Geruch oder Geschmack außer Tabak haben. Für Menthol galt eine Übergangsfrist bis Mai 2020; seit 2023 gilt das Verbot auch für erhitzten Tabak. Zigarren, Pfeifentabak und Wasserpfeifentabak sind bislang ausgenommen.
- Zusatzstoffverbote: Verboten sind unter anderem Vitamine, Koffein und Taurin, färbende Stoffe für die Emissionen, Stoffe, die das Inhalieren oder die Nikotinaufnahme erleichtern, sowie krebserzeugende, erbgutverändernde oder fortpflanzungsgefährdende Stoffe in unverbrannter Form.
- Meldepflichten: Alle Inhaltsstoffe und Emissionen sind vor dem Inverkehrbringen über ein europäisches Meldeportal anzuzeigen; für prioritäre Zusatzstoffe sind vertiefte Studien zu Toxizität, Suchtpotenzial und Attraktivität vorzulegen. Neuartige Tabakerzeugnisse müssen sechs Monate vor Markteinführung angezeigt werden.
- E-Zigaretten: Nikotinhaltige Liquids dürfen höchstens 20 Milligramm Nikotin je Milliliter enthalten; Nachfüllbehälter fassen maximal 10 Milliliter, Tanks und Kartuschen maximal 2 Milliliter. Behälter müssen kindergesichert sein, Beipackzettel sind Pflicht, und die Hersteller berichten jährlich über Verkaufsmengen.
- Verkaufsverbot für Tabak zum oralen Gebrauch: Snus darf in der gesamten EU außer Schweden nicht verkauft werden; das Verbot stammt aus dem Jahr 1992. Kautabak und Schnupftabak bleiben erlaubt.
Vollzug und Sanktionen
Für die Entgegennahme der Meldungen und einige zentrale Aufgaben ist das Bundesamt für Verbraucherschutz und Lebensmittelsicherheit zuständig, für die wissenschaftliche Bewertung von Zusatzstoffen das Bundesinstitut für Risikobewertung. Die eigentliche Marktüberwachung – Probenahme, Prüfung der Warnhinweise, Kontrolle des Handels – liegt bei den Ländern und dort bei denselben Ämtern, die auch Lebensmittel kontrollieren. Verstöße sind je nach Schwere Ordnungswidrigkeiten oder Straftaten. Für den Verbraucher bedeutet das: Was in Deutschland legal im Regal liegt, hat den Meldeprozess durchlaufen; Produkte ohne deutsche Warnhinweise oder ohne Steuerzeichen sind mit hoher Wahrscheinlichkeit nicht für den deutschen Markt bestimmt. Welche Erzeugnisse es gibt und wie sie sich unterscheiden, beschreibt die Seite Tabakwaren.
Warnhinweise, Verpackung und Produktvorgaben
Die Anatomie einer Packung
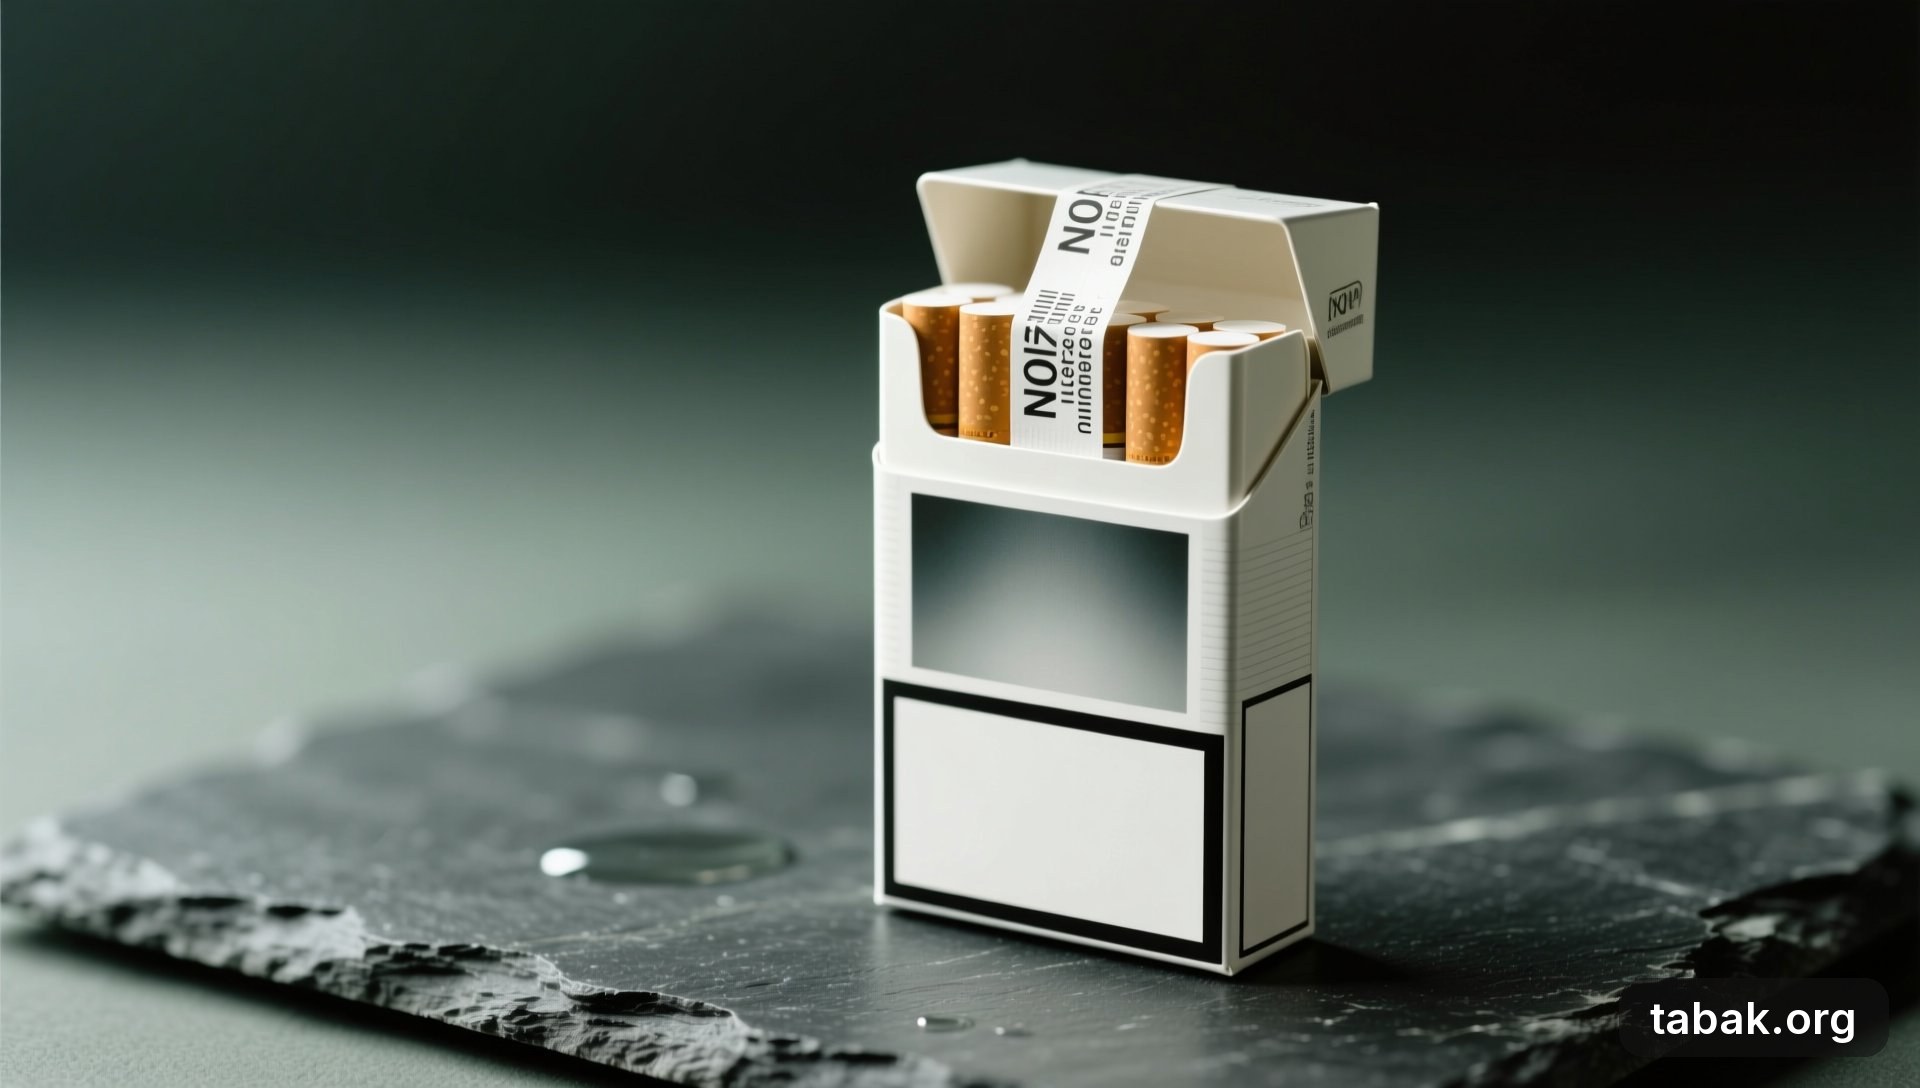
Eine deutsche Zigarettenpackung ist heute zu großen Teilen ein Träger amtlicher Botschaften. Auf Vorder- und Rückseite nehmen die kombinierten Bild-Text-Warnhinweise jeweils 65 Prozent der Fläche ein: ein Foto, ein Warntext und der Hinweis auf Ausstiegshilfen. Die Bilder stammen aus einer von der EU vorgegebenen Bibliothek mit drei Sätzen zu je vierzehn Motiven, die jährlich rotieren, damit sich der Gewöhnungseffekt in Grenzen hält. Auf den Schmalseiten stehen der allgemeine Warnhinweis „Rauchen ist tödlich – hören Sie jetzt auf“ und der Informationstext, dass Tabakrauch über 70 Stoffe enthält, die erwiesenermaßen krebserregend sind – jeweils auf der Hälfte der Seitenfläche. Die Zigarettenpackung muss quaderförmig sein und mindestens 20 Stück enthalten, Feinschnitt wird in Gebinden ab 30 Gramm verkauft; die Kleinstpackungen, die einst den Einstieg verbilligten, waren in Deutschland schon vor der Richtlinie verboten worden.
Für andere Erzeugnisse gelten abgestufte Regeln. Rauchlose Tabakerzeugnisse tragen den Hinweis, dass das Produkt die Gesundheit schädigt und süchtig macht, auf 30 Prozent der beiden Hauptflächen. E-Zigaretten und Nachfüllbehälter warnen davor, dass das Produkt Nikotin enthält, einen Stoff, der sehr stark abhängig macht. Kräuterzigaretten müssen darauf hinweisen, dass das Rauchen dieses Produkts die Gesundheit schädigt – der Gesetzgeber wollte verhindern, dass der Verzicht auf Tabak als Verzicht auf Risiko missverstanden wird. Zigarren, Zigarillos und Pfeifentabak kommen in Deutschland mit textlichen Warnhinweisen aus; die Richtlinie erlaubt diese Ausnahme, und Deutschland hat sie genutzt. Eine Kiste kubanischer Zigarren mit deutschen Textwarnhinweisen, Steuerzeichen und intakten Siegeln verrät damit auch ihre Herkunft aus dem legalen Vertriebsweg – mehr dazu auf kubanische-zigarren.org.
Was nicht auf die Packung darf
Ebenso wichtig wie das Vorgeschriebene ist das Verbotene. Die Packung darf keine Elemente tragen, die ein Erzeugnis anpreisen oder zum Konsum anregen, keine Hinweise, die es als weniger schädlich erscheinen lassen, und keine Angaben zu Geschmack, Geruch oder Aromastoffen. Begriffe wie „light“, „mild“, „natürlich“, „bio“ oder „ohne Zusatzstoffe“ sind unzulässig, ebenso Vergleiche mit Lebensmitteln oder Kosmetika und Hinweise auf wirtschaftliche Vorteile wie Rabattgutscheine. Die Angabe der Teer-, Nikotin- und Kohlenmonoxidwerte, jahrzehntelang Standard, ist verboten, weil sie den Eindruck erweckte, eine Zigarette mit niedrigeren Werten sei die gesündere Wahl. Die Erfahrung dahinter ist bitter: „Leichte“ Zigaretten hielten Millionen Raucher vom Aufhören ab, ohne ihr Risiko zu senken, weil sie tiefer inhalierten und die Belüftungslöcher im Filter mit den Fingern verschlossen; die Seite Gesundheit führt das aus.
Technische Vorgaben
- Verminderte Brandneigung: Seit 2011 dürfen in der EU nur Zigaretten verkauft werden, die von selbst verlöschen, wenn nicht an ihnen gezogen wird – erreicht durch Papierbänder mit geringerer Luftdurchlässigkeit; Auslöser waren Wohnungsbrände durch eingeschlafene Raucher.
- Rückverfolgbarkeit und Sicherheitsmerkmal: Jede Packung trägt einen individuellen Erkennungscode und ein fälschungssicheres Merkmal; die Systematik erklärt der Abschnitt zum EU-Recht.
- Kunststoffkennzeichnung: Seit 2021 tragen Zigarettenpackungen den Hinweis, dass das Produkt Kunststoff enthält – der Filter besteht aus Celluloseacetat –, und seit 2024 beteiligen sich die Hersteller über einen Fonds an den Reinigungskosten der Kommunen.
- Einheitspackung: Die neutrale Verpackung ohne Markenlogos, 2012 in Australien eingeführt und seither unter anderem in Frankreich und Großbritannien übernommen, ist im Unionsrecht als nationale Option vorgesehen. Deutschland hat sie bislang nicht genutzt.
Werbung, Sponsoring und Verkaufsförderung
Der lange Rückzug
Tabakwerbung ist in Deutschland über ein halbes Jahrhundert hinweg Kanal für Kanal verboten worden. Den Anfang machte 1974 das Werbeverbot in Hörfunk und Fernsehen; die Fernsehspots der Cowboys und Segler, die in den 1960er-Jahren die Wohnzimmer erreicht hatten, verschwanden, und die Marken zogen auf Plakatwände, in Zeitschriften und ins Kino um. Dort blieben sie erstaunlich lange. Die Europäische Union verbot 1989 die Fernsehwerbung unionsweit und versuchte 1998, mit einer ersten Werberichtlinie fast alle Werbeformen zu erfassen; der Europäische Gerichtshof erklärte sie im Jahr 2000 auf Klage Deutschlands für nichtig, weil die Union damals keine Kompetenz für ein umfassendes Werbeverbot besaß. Die zweite Werberichtlinie von 2003 beschränkte sich deshalb auf Medien mit grenzüberschreitender Wirkung – Presse, Hörfunk, Internet und das Sponsoring internationaler Veranstaltungen – und hielt vor Gericht stand: Deutschland klagte erneut, verlor Ende 2006 und setzte die Richtlinie danach um. Mit ihr endete die Tabakwerbung in Zeitschriften und die Präsenz der Zigarettenmarken in der Formel 1 auf europäischen Strecken.
Übrig blieben zwei Kanäle, die kein anderes Land der EU so lange offen hielt: die Außenwerbung auf Plakatwänden, Litfaßsäulen und an Haltestellen sowie die Kinowerbung. Beide fielen erst mit der Änderung des Tabakerzeugnisgesetzes von 2020. Seit 2021 ist Kinowerbung nur noch bei Filmen erlaubt, die ausschließlich für Erwachsene freigegeben sind. Das Außenwerbeverbot trat in drei Stufen in Kraft: 2022 für Tabakerzeugnisse, 2023 für Tabakerhitzer, 2024 für E-Zigaretten und Nachfüllbehälter, ausdrücklich auch für nikotinfreie. Ebenfalls seit 2021 ist die kostenlose Abgabe von Tabakerzeugnissen und E-Zigaretten zu Werbezwecken außerhalb des Fachhandels untersagt, und Gewinnspiele mit Tabakprodukten als Preis sind verboten.
Was erlaubt bleibt
Ein vollständiges Werbeverbot kennt Deutschland nicht. Zulässig bleibt die Werbung am Verkaufsort – im Tabakladen, an der Tankstellenkasse, im Supermarktregal –, einschließlich der Außenflächen des Fachhandels, der seine Schaufenster weiter nutzen darf. Erlaubt sind Fachzeitschriften des Handels und Werbung auf Fachmessen, die sich an Gewerbetreibende richten. Innerhalb dieser Nischen gelten dieselben inhaltlichen Grenzen wie auf der Packung: Werbung darf nicht den Eindruck erwecken, das Rauchen sei unbedenklich oder fördere Leistungsfähigkeit und Wohlbefinden, sie darf sich nicht an Jugendliche richten. Das Internetwerbeverbot erfasst auch Beiträge in sozialen Netzwerken; die Abgrenzung zwischen redaktionellem Inhalt und Werbung beschäftigt regelmäßig die Gerichte. Auffällig ist der Kontrast zum Alkohol, für den weiterhin fast unbeschränkt geworben werden darf – ein Unterschied, der weniger mit der Schädlichkeit als mit der Geschichte der Regulierung zu tun hat.
Jugendschutz: die Entwicklung der Altersgrenze
Von 16 auf 18
Der Jugendschutz ist das älteste gesundheitspolitische Motiv im deutschen Tabakrecht. Schon das Gesetz zum Schutze der Jugend in der Öffentlichkeit von 1951 untersagte Kindern und Jugendlichen unter 16 Jahren das Rauchen in der Öffentlichkeit; die Abgabe wurde später ebenfalls an diese Grenze gebunden. Das Jugendschutzgesetz von 2002, das die alten Vorschriften zusammenfasste, übernahm zunächst die Altersgrenze von 16 Jahren. Die Anhebung auf 18 Jahre kam 2007 im selben Gesetzespaket wie das Bundesnichtraucherschutzgesetz. Deutschland hatte lange die höchste Automatendichte Europas, und der Automat an der Hauswand war für Jugendliche die bequemste Bezugsquelle; seit 2007 darf er nur betrieben werden, wo technisch sichergestellt ist, dass Minderjährige nichts entnehmen können – über den Chip der Bankkarte, den Ausweis oder eine Freischaltung durch das Personal. Seither gilt einheitlich: Tabakwaren dürfen an Kinder und Jugendliche weder abgegeben werden, noch darf ihnen das Rauchen in der Öffentlichkeit gestattet werden. Adressat des Verbots ist nicht der Jugendliche, sondern der Erwachsene – der Händler, der Wirt, der Automatenbetreiber, auch der Elternteil, der die Zigarette weiterreicht. Ein Jugendlicher, der raucht, begeht keine Ordnungswidrigkeit; wer ihm den Tabak verschafft, schon.
Ausdehnung auf nikotinfreie Produkte
Zwei Erweiterungen haben den Jugendschutz seither dem Markt nachgeführt. 2016 wurden E-Zigaretten und E-Shishas in das Jugendschutzgesetz aufgenommen, und zwar ausdrücklich auch nikotinfreie Varianten – der Gesetzgeber wollte nicht, dass das Gerät und die Geste des Dampfens zum Einstieg werden, unabhängig davon, ob Nikotin im Liquid ist. Tabakerhitzer fallen als tabakhaltige Erzeugnisse ohnehin unter das Gesetz. Für den Versandhandel gilt, dass die Abgabe nur mit einer Altersprüfung zulässig ist, die den Namen verdient: Ein Häkchen im Bestellformular reicht nicht, verlangt wird eine verlässliche Prüfung bei Bestellung und Übergabe. Wasserpfeifentabak wird in Shisha-Bars häufig zum Streitfall, weil dort junge Gäste verkehren; das Rauchverbot in Gaststätten und der Jugendschutz greifen hier ineinander, und die Behörden kontrollieren beides zusammen.
Die Wirkung der Altersgrenze ist belegt, aber begrenzt: Sie erschwert den Zugang, verschiebt den Einstieg nach hinten und setzt eine Norm, verhindert den Einstieg aber nicht, solange Ältere weiterreichen. Das Zigarettenrauchen Jugendlicher ist seit den 2000er-Jahren deutlich zurückgegangen, dem steht zuletzt ein Anstieg beim Dampfen gegenüber – ein Grund für die Diskussion über Aromen in Liquids und über Einweg-E-Zigaretten, die Nachbarstaaten wie Belgien und Frankreich inzwischen verboten haben.
Praxis im Handel: Die Altersprüfung ist eine Pflicht des Verkäufers, nicht eine Höflichkeit. Bei Zweifeln am Alter muss ein Ausweis verlangt werden; wer darauf verzichtet und an Minderjährige abgibt, riskiert ein Bußgeld, bei Gewerbetreibenden auch gewerberechtliche Folgen. Testkäufe mit jugendlichen Testpersonen, von Jugendämtern und Ordnungsbehörden organisiert, sind in vielen Kommunen üblich und rechtlich zulässig.
Nichtraucherschutz in Bund und Ländern
Warum sechzehn Gesetze
Der Nichtraucherschutz ist das einzige Feld des Tabakrechts, auf dem Deutschland keine einheitliche Regel kennt – aus verfassungsrechtlichen Gründen: Für das Gaststättenrecht und ihre eigenen Einrichtungen sind die Länder zuständig. Das seit dem 1. September 2007 geltende Bundesnichtraucherschutzgesetz beschränkt sich deshalb auf das, was der Bund regeln darf: das Rauchen in Einrichtungen des Bundes einschließlich der Verfassungsorgane, in Verkehrsmitteln des öffentlichen Personenverkehrs – Bahn, Bus, Straßenbahn, Taxi, Flugzeug – und in Personenbahnhöfen. Raucherräume dürfen eingerichtet werden, wenn sie abgetrennt und gekennzeichnet sind; Verstöße sind Ordnungswidrigkeiten. Die sichtbarste Folge waren die markierten Raucherzonen auf Bahnsteigen als Kompromiss zwischen Verbot und Praxis.
Für alles andere – Gaststätten, Diskotheken, Schulen, Krankenhäuser, Sportstätten, Landes- und Kommunalbehörden – erließen die Länder 2007 und 2008 eigene Nichtraucherschutzgesetze. Sie unterscheiden sich weniger in den Grundsätzen als in den Ausnahmen: Fast alle Länder erlaubten abgetrennte Raucherräume in Gaststätten, viele zusätzlich Raucherkneipen – kleine Einraumgaststätten ohne zubereitete Speisen und ohne Zutritt für Jugendliche – sowie Ausnahmen für Festzelte und geschlossene Gesellschaften. Das Bundesverfassungsgericht entschied im Juli 2008 über zwei dieser Gesetze und stellte die Länder vor eine Wahl: entweder ein striktes Rauchverbot ohne Ausnahmen, das die Gastronomie gleichmäßig trifft, oder ein Verbot mit Ausnahmen, das dann auch die kleinen Kneipen nicht benachteiligen darf, deren Existenz an rauchenden Stammgästen hängt. Die meisten Länder wählten den zweiten Weg.
Die strengen Länder
Den ersten Weg gingen drei Länder. Bayern hatte 2008 mit einem strengen Gesetz begonnen, es 2009 unter dem Druck der Gastronomie gelockert und wurde 2010 durch einen Volksentscheid zum ausnahmslosen Rauchverbot in Gaststätten verpflichtet – seit August 2010 gibt es dort weder Raucherräume noch Raucherkneipen noch Ausnahmen für Festzelte. Nordrhein-Westfalen folgte 2013, das Saarland hatte bereits 2011 nachgeschärft. In den übrigen Ländern gilt das Verbot mit unterschiedlich weiten Ausnahmen. Ob eine E-Zigarette darunter fällt, hängt vom Wortlaut des Landesgesetzes ab; das Oberverwaltungsgericht Nordrhein-Westfalen entschied 2014, dass Dampfen kein Rauchen im Sinne eines Gesetzes ist, das an das Verbrennen von Tabak anknüpft, worauf mehrere Länder ihre Gesetze ausdrücklich auf E-Zigaretten und Tabakerhitzer erstreckten. Kräuterzigaretten sind überall dort erfasst, wo das Gesetz auf das Rauchen und nicht auf den Tabak abstellt.
Arbeitsplatz, Wohnung, Auto
Den Arbeitsplatz regelt der Bund über die Arbeitsstättenverordnung: Arbeitgeber müssen die erforderlichen Maßnahmen treffen, damit nichtrauchende Beschäftigte wirksam vor Tabakrauch geschützt sind – bei Bedarf durch ein allgemeines Rauchverbot im Betrieb. In Arbeitsstätten mit Publikumsverkehr gilt die Pflicht nur, soweit die Natur des Betriebs und die Art der Beschäftigung es zulassen; die Raucherkneipe ist also auch arbeitsschutzrechtlich eine geduldete Ausnahme. In der Mietwohnung gehört das Rauchen nach der Rechtsprechung des Bundesgerichtshofs zum vertragsgemäßen Gebrauch; Grenzen bestehen dort, wo Nachbarn unzumutbar belästigt werden oder Schäden über die normale Abnutzung hinausgehen. Ein Rauchverbot im Auto in Gegenwart von Kindern und Schwangeren, wie es mehrere Nachbarländer kennen, ist in Deutschland mehrfach vorgeschlagen worden, bislang aber nicht Gesetz. Die gesundheitliche Begründung all dieser Regeln – Passivrauch verursacht bei Nichtrauchern Lungenkrebs und Herz-Kreislauf-Erkrankungen und schädigt Kinder besonders – führt die Seite Gesundheit aus.
Tabaksteuer: Systematik, Sätze und Steuerzeichen
Eine Verbrauchsteuer des Bundes
Die Tabaksteuer ist eine Verbrauchsteuer: Sie wird beim Hersteller oder Importeur erhoben, der sie in den Preis einrechnet und auf den Käufer abwälzt. Ihr Aufkommen steht nach dem Grundgesetz allein dem Bund zu, verwaltet wird sie von der Zollverwaltung mit ihren Hauptzollämtern. Nach der Energiesteuer ist sie die ertragreichste Verbrauchsteuer des Bundes; ihr Aufkommen liegt seit Jahren in der Größenordnung von 14 bis 15 Milliarden Euro jährlich und bleibt trotz sinkender Absatzmengen stabil, weil steigende Sätze den Rückgang ausgleichen. Rechtsgrundlage ist das 2009 neu gefasste Tabaksteuergesetz mit seiner Verordnung. Der Rahmen für Aufbau und Mindesthöhe der Steuer kommt aus Brüssel: Die Strukturrichtlinie von 2011 schreibt die Kombination aus Stück- und Wertsteuer vor und legt Mindestsätze fest; die tatsächlichen Sätze setzen die Staaten selbst – daher das Preisgefälle zwischen Deutschland, seinen östlichen Nachbarn und den teureren Märkten Frankreichs oder der Niederlande.
Steuergegenstände und Bemessung
Das Gesetz kennt mehrere Steuergegenstände mit eigener Bemessungsgrundlage. Bei der Zigarette setzt sich die Steuer aus einem festen Betrag je Stück und einem Prozentsatz des Kleinverkaufspreises zusammen; eine Mindeststeuer verhindert, dass Billigmarken durch niedrige Preise auch die Wertkomponente drücken. Zigarren und Zigarillos tragen einen kleinen Stückbetrag und einen Prozentsatz vom Preis und sind je Gramm Tabak weitaus günstiger besteuert – eine Tradition aus der Zeit, als die Zigarre das Produkt der Heimarbeit war. Feinschnitt wird nach Gewicht und Preis besteuert, ebenfalls niedriger als die Zigarette; weil er bei jeder Erhöhung zur Ausweichform wird, hebt der Gesetzgeber seine Sätze seit Jahren überproportional an. Pfeifentabak ist nochmals günstiger gestellt, was in den 2010er-Jahren dazu führte, dass grob geschnittener Tabak als „Pfeifentabak“ verkauft und in Hülsen gestopft wurde – seither ordnen gesetzliche Definitionen solchen Volumentabak dem Feinschnitt zu.
Das Tabaksteuermodernisierungsgesetz von 2021 hat den Kreis der Steuergegenstände erweitert und die Sätze für mehrere Jahre im Voraus festgelegt. Erhitzter Tabak wird seit 2022 wie Pfeifentabak besteuert, zuzüglich einer Zusatzsteuer, die ihn steuerlich an die Zigarette heranführt. Wasserpfeifentabak erhielt ebenfalls eine Zusatzsteuer. Neu ist die Steuer auf Substitute für Tabakwaren, also Liquids für E-Zigaretten, mit und ohne Nikotin: Sie wird je Milliliter erhoben, begann Mitte 2022 mit 16 Cent und steigt in Stufen bis 2026 auf 32 Cent je Milliliter. Damit fallen erstmals Erzeugnisse unter die Tabaksteuer, die keinen Tabak enthalten; für tabakfreie Kräuterzigaretten fällt dagegen keine Tabaksteuer an.
| Steuergegenstand | Bemessung | Besonderheit |
|---|---|---|
| Zigaretten | Betrag je Stück plus Prozentsatz des Kleinverkaufspreises, Mindeststeuer | Steuern und Umsatzsteuer machen grob zwei Drittel bis drei Viertel des Packungspreises aus |
| Zigarren und Zigarillos | Betrag je Stück plus Prozentsatz vom Preis | Je Gramm Tabak deutlich niedriger als Zigaretten |
| Feinschnitt | Betrag je Kilogramm plus Prozentsatz vom Preis, Mindeststeuer | Ausweichprodukt, deshalb überproportional angehoben |
| Pfeifentabak | Betrag je Kilogramm plus Prozentsatz vom Preis | Niedrigster Satz; Abgrenzung zum Feinschnitt gesetzlich definiert |
| Erhitzter Tabak | Wie Pfeifentabak plus Zusatzsteuer | Seit 2022 an die Zigarette herangeführt |
| Wasserpfeifentabak | Wie Pfeifentabak plus Zusatzsteuer | Seit 2022 |
| Substitute (Liquids) | Betrag je Milliliter, mit und ohne Nikotin | Seit Juli 2022; Stufenplan von 16 auf 32 Cent bis 2026 |
Steuerzeichen und Preisbindung
Das Erhebungsverfahren geht auf die Banderole von 1906 zurück. Die Steuer wird durch Steuerzeichen entrichtet: Der Hersteller oder Importeur bestellt sie beim zuständigen Hauptzollamt, klebt sie so auf die Packung, dass sie beim Öffnen zerstört werden, und schuldet mit der Bestellung die Steuer – mit einer Zahlungsfrist, die dem Handel Zeit zum Abverkauf lässt. Auf dem Steuerzeichen stehen Menge und Kleinverkaufspreis, und damit ist ein zweites Prinzip verbunden, das viele Verbraucher nicht kennen: Tabakwaren unterliegen einer gesetzlichen Preisbindung. Der Händler darf sie nur zu dem Preis abgeben, der auf dem Steuerzeichen steht – nicht teurer, aber auch nicht billiger. Rabatte, Zugaben und Sonderangebote sind unzulässig. Die Preisbindung schützt das Steueraufkommen, weil der Wertanteil der Steuer am ausgezeichneten Preis hängt, und sie erklärt, warum eine Zigarettenmarke in ganz Deutschland an jeder Kasse dasselbe kostet.
Hinter dem Steuerzeichen steht ein System aus Steuerlagern: Tabakwaren dürfen nur in einem vom Hauptzollamt zugelassenen Steuerlager hergestellt und unversteuert gelagert werden; die Steuer entsteht, wenn die Ware das Lager in den steuerrechtlich freien Verkehr verlässt. Zwischen Steuerlagern in der EU wird unter Steueraussetzung befördert, überwacht durch ein elektronisches Verfahren, das jede Sendung von der Abfahrt bis zum Empfang begleitet. Wer Tabakwaren ohne Zulassung gewerblich herstellt, unversteuerte Ware in Verkehr bringt oder sie wissentlich erwirbt, begeht Steuerhinterziehung beziehungsweise Steuerhehlerei nach der Abgabenordnung – Straftaten, keine Ordnungswidrigkeiten. Den Umfang des Schwarzmarkts schätzt man unter anderem über Leerpackungserhebungen, bei denen weggeworfene Packungen nach Steuerzeichen sortiert werden – Erhebungen, die vor allem die Industrie in Auftrag gibt; der Zoll stützt sich daneben auf seine Beschlagnahmen und Ermittlungsverfahren.
Steuer als Gesundheitspolitik
Seit den frühen 2000er-Jahren hat sich der Charakter der Tabaksteuer gewandelt. Bis dahin waren Erhöhungen fiskalisch begründet und vorsichtig dosiert; die Steuerschritte von 2002 bis 2005 senkten als erste den Absatz versteuerter Zigaretten dauerhaft und bestätigten, was die Forschung seither vielfach belegt hat: Der Preis ist das wirksamste Einzelinstrument der Tabakkontrolle, vor allem bei Jugendlichen. Das Modernisierungsgesetz von 2021 zog daraus die Konsequenz, die Sätze in jährlichen, im Voraus bekannten Stufen zu erhöhen. Kritiker aus der Gesundheitspolitik halten die deutschen Sätze gleichwohl für zu niedrig, weil Zigaretten in Deutschland im westeuropäischen Vergleich günstig bleiben.
EU-Recht und Rückverfolgbarkeit
Drei Generationen von Richtlinien
Die Union regelt den Tabak seit gut dreißig Jahren aus einer Kompetenz heraus, die zunächst nichts mit Gesundheit zu tun hatte: der Rechtsangleichung für den Binnenmarkt. Weil unterschiedliche nationale Kennzeichnungspflichten den Warenverkehr behindern, durfte Brüssel sie vereinheitlichen – und tat es mit gesundheitspolitischem Vorzeichen. Die erste Generation um 1990 brachte einheitliche Warnhinweise, Höchstwerte für Teer und das Verkaufsverbot für Snus. Die Richtlinie von 2001 vergrößerte die Warnhinweise, senkte die Höchstwerte auf die heutigen Werte, verbot „light“ und „mild“ und führte Meldepflichten ein. Die Richtlinie von 2014 – nach jahrelangem Ringen und einer beispiellosen Lobbykampagne beschlossen – schuf das heutige Regime: Bildwarnhinweise, Aromenverbot, Mindestpackungen, E-Zigaretten-Regeln, Meldeportal und Rückverfolgbarkeit. Ihre Überarbeitung wird seit Jahren vorbereitet und soll vor allem die neuen nikotinhaltigen Produkte erfassen, für die das Recht von 2014 keine Antworten kennt.
Track and Trace: die Reise einer Packung
Das Rückverfolgbarkeitssystem ist die technisch aufwendigste Neuerung der letzten Jahre und der Öffentlichkeit weitgehend unbekannt, obwohl seine Spuren auf jeder Packung sichtbar sind. Seit Mai 2019 muss jede Packung Zigaretten und Feinschnitt, seit Mai 2024 jede Packung anderer Tabakerzeugnisse ein individuelles Erkennungsmerkmal tragen – einen maschinenlesbaren Code, der Herstellungsort, Maschine, Datum, Produkt und vorgesehenen Bestimmungsmarkt verschlüsselt. Die Codes erzeugt nicht der Hersteller, sondern eine unabhängige Ausgabestelle, in Deutschland die Bundesdruckerei. Bei jeder Umverpackung wird der Weg fortgeschrieben: Packungen werden zu Stangen, Stangen zu Kartons, Kartons zu Paletten aggregiert, und jede Stufe erhält einen eigenen Code, der die darunter liegenden enthält. Jede Bewegung bis zur letzten Stufe vor dem Einzelhandel wird an Datenspeicher gemeldet, die unabhängige Dritte betreiben und auf die Behörden zugreifen können. Ziel ist es, bei einer Beschlagnahme nachvollziehen zu können, wo eine Packung den legalen Vertriebsweg verlassen hat – die Antwort auf den Vorwurf, dass ein Teil des Schmuggels jahrelang aus der Überproduktion der Hersteller selbst gespeist wurde.
Ergänzt wird der Code durch ein Sicherheitsmerkmal, das die Echtheit der Packung belegt: eine Kombination aus sichtbaren, teilsichtbaren und unsichtbaren Elementen wie Hologrammen, Mikroschrift und Farbwechseltinten. Deutschland hat das ohnehin vorhandene Steuerzeichen um diese Elemente erweitert, so dass die Banderole heute drei Aufgaben zugleich erfüllt: Sie belegt die Steuerzahlung, bindet den Preis und schützt vor Fälschung. Völkerrechtlicher Hintergrund des Systems ist das Protokoll zur Unterbindung des unerlaubten Handels mit Tabakerzeugnissen, das 2012 zum WHO-Rahmenübereinkommen beschlossen wurde und 2018 in Kraft trat; die Union ist Vertragspartei. Seine unmittelbare Rechtsgrundlage sind die Tabakproduktrichtlinie von 2014 und die Durchführungsrechtsakte der Kommission, die Aufbau des Codes, Datenspeicher und Sicherheitsmerkmal im Einzelnen festlegen.
Steuerrecht und Binnenmarkt
Auf der Steuerseite sorgt die Union für Struktur, nicht für Gleichheit. Die Verbrauchsteuersystemrichtlinie regelt, wie Tabak, Alkohol und Energieerzeugnisse zwischen den Mitgliedstaaten bewegt werden dürfen: unter Steueraussetzung zwischen Steuerlagern, im gewerblichen Verkehr mit Nachversteuerung im Bestimmungsland, und für Privatpersonen nach dem Grundsatz, dass die Steuer im Land des Erwerbs bleibt, solange die Ware dem eigenen Bedarf dient. Die Strukturrichtlinie definiert die Steuergegenstände unionsweit einheitlich und setzt Mindestsätze. Eine Reform dieser Richtlinie ist seit 2025 im Verfahren; sie soll erhitzten Tabak, Liquids und Nikotinbeutel unionsweit in die Mindestbesteuerung einbeziehen und die Mindestsätze für Zigaretten anheben.
Das WHO-Rahmenübereinkommen
Ein Vertrag und seine Artikel
Das Rahmenübereinkommen der WHO zur Eindämmung des Tabakgebrauchs – international als FCTC bekannt – wurde 2003 von der Weltgesundheitsversammlung angenommen, trat 2005 in Kraft und ist der erste völkerrechtliche Vertrag, den die Weltgesundheitsorganisation je ausgehandelt hat. Deutschland ratifizierte ihn Ende 2004, die Europäische Gemeinschaft folgte 2005; mit über 180 Vertragsparteien gehört er zu den am breitesten angenommenen Verträgen der Vereinten Nationen überhaupt. Sein Inhalt ist eine Destillation von fünfzig Jahren Erfahrung: Preis- und Steuermaßnahmen als wirksamstes Instrument, Schutz vor Passivrauch, Offenlegung der Inhaltsstoffe, große Warnhinweise, ein umfassendes Verbot von Werbung, Sponsoring und Verkaufsförderung, Hilfen zum Ausstieg, Bekämpfung des illegalen Handels, Beschränkung der Abgabe an Minderjährige. Ein oft übersehener Artikel verpflichtet die Vertragsstaaten, ihre Gesundheitspolitik vor den kommerziellen Interessen der Tabakindustrie zu schützen – die Lehre aus den internen Dokumenten der Konzerne, die in den 1990er-Jahren öffentlich wurden.
Wirkung in Deutschland
Ein Rahmenübereinkommen ist, wie der Name sagt, ein Rahmen. Es begründet Pflichten zwischen Staaten, keine Rechte Einzelner, und es lässt den Vertragsparteien Spielraum bei Tempo und Mitteln. Die Vertragsstaatenkonferenz beschließt Leitlinien zu einzelnen Artikeln – etwa zur Ausgestaltung rauchfreier Räume oder zum Umgang mit der Industrie –, die politisch gewichtig, aber nicht unmittelbar verbindlich sind. Für Deutschland hat das Übereinkommen vor allem als Maßstab gewirkt, und dieser Maßstab fällt streng aus: In der Tobacco Control Scale, einem regelmäßig erhobenen Vergleich der europäischen Länder, landete Deutschland in den letzten Ausgaben stets auf den hintersten Plätzen, zeitweise auf dem letzten – wegen der spät verbotenen Außenwerbung, der Ausnahmen im Nichtraucherschutz, der vergleichsweise niedrigen Preise und der fehlenden Einheitspackung. Zugleich lässt sich kaum eine deutsche Maßnahme seit 2007 ohne den Vertrag erklären; die Begründungen für Außenwerbeverbot, Steuerstufen und Passivrauchschutz stützten sich jeweils ausdrücklich auf die eingegangenen Verpflichtungen. Das Übereinkommen wirkt nicht durch Sanktionen, sondern durch Erwartung und Vergleich – und dadurch, dass es der Union die gesundheitspolitische Legitimation für ihre Richtlinien liefert.
Anbau, Eigenbedarf und Herstellung
Der Anbau ist frei
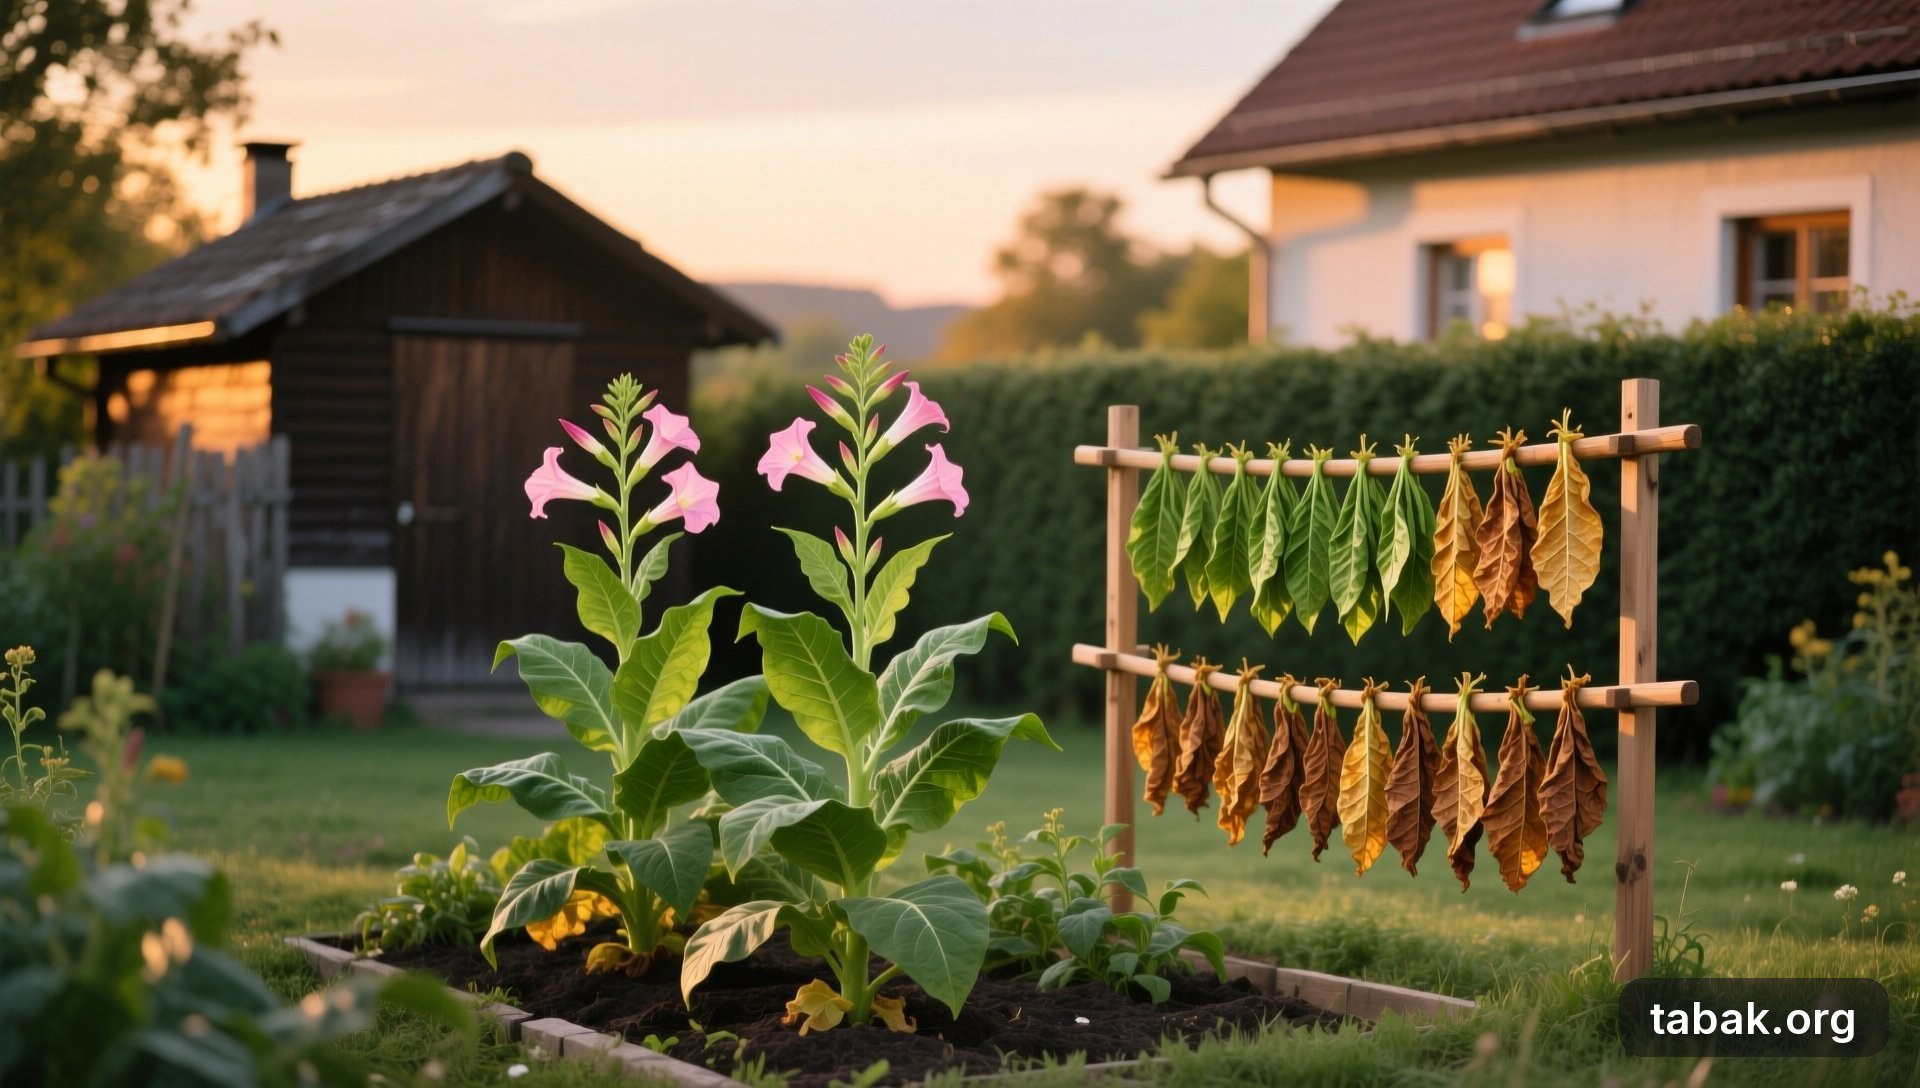
Anders als beim Hanf gibt es für die Tabakpflanze keine Anbauverbote und keine Genehmigungspflicht. Wer Nicotiana tabacum oder den nikotinreicheren Bauerntabak im Garten zieht, verstößt gegen keine Vorschrift; Samen sind frei erhältlich, und die Pflanze wird als Zierpflanze ebenso gezogen wie aus Interesse an ihrer Kulturgeschichte. Das war nicht immer so: Als die Tabaksteuer noch am Rohtabak ansetzte, mussten Anbauflächen beim Zoll angemeldet und Ernten kontrolliert werden. Seit die Steuer ausschließlich an das fertige Erzeugnis anknüpft, ist der Rohtabak steuerlich uninteressant geworden – mit einer Ausnahme: Der gewerbliche Umgang mit Rohtabak unterliegt inzwischen einer Anzeigepflicht beim Zoll, weil unversteuerter Rohtabak als Ausgangsstoff illegaler Zigarettenfabriken gilt, die in den letzten Jahren mehrfach in Deutschland ausgehoben wurden. Welche Sorten sich für das mitteleuropäische Klima eignen, beschreiben die Pflanzenseiten dieser Domain.
Wo die Steuer beginnt
Rechtlich entscheidend ist nicht der Anbau, sondern die Verwendung. Das Tabaksteuergesetz definiert Rauchtabak als geschnittenen oder anders zerkleinerten Tabak, der sich ohne weitere industrielle Bearbeitung zum Rauchen eignet; wer seine getrockneten und fermentierten Blätter schneidet, hat im steuerrechtlichen Sinn also eine Tabakware hergestellt. Für den Hausgarten bleibt das folgenlos: Tabakwaren, die aus selbst angebautem Rohtabak hergestellt und für den eigenen Bedarf verwendet werden, stellt das Tabaksteuergesetz ausdrücklich von der Steuer und vom Verpackungszwang frei – eine Mengengrenze nennt es nicht. Die Grenze verläuft dort, wo der Tabak den eigenen Bedarf verlässt: Wer selbst hergestellten Rauchtabak oder Zigaretten an Dritte abgibt, ob verkauft oder verschenkt, verlässt die Befreiung, und gewerbliche Herstellung ist nur in einem zugelassenen Steuerlager möglich. Die Befreiung knüpft zudem ausdrücklich an den eigenen Anbau an; für zugekauften Rohtabak gilt sie nach ihrem Wortlaut nicht. Wer sich unsicher ist, fragt beim Hauptzollamt nach, bevor die erste Ernte in die Pfeife kommt. Die Schritte vom Blatt zum Rauchtabak erklärt die Seite Verarbeitung – als Handwerk, nicht als steuerliche Anleitung.
Unproblematisch ist ebenso alles, was aus bereits versteuertem Material entsteht. Wer Feinschnitt mit deutschem Steuerzeichen kauft und ihn zu Hause dreht oder in Hülsen stopft, verwendet versteuerten Tabak. Die Grenze verläuft dort, wo aus dem privaten Stopfen ein Geschäft wird: Stopfautomaten in Ladengeschäften, an denen Kunden gegen Entgelt Pfeifentabak zu Zigaretten verarbeiten ließen, haben Zoll und Gerichte als gewerbliche Herstellung eingestuft; die Abgabe selbst gestopfter Zigaretten an Dritte gegen Geld ist ohne Erlaubnis unzulässig.
Warnhinweis in eigener Sache: Selbst angebauter Tabak ist nicht gesünder als gekaufter. Sein Nikotingehalt schwankt je nach Sorte, Blattstellung und Trocknung erheblich – beim Bauerntabak liegt er um ein Mehrfaches über dem der Kulturtabake –, und die krebserzeugenden Stoffe entstehen beim Verbrennen unabhängig davon, wer die Pflanze gezogen hat. Das Wort „natürlich“ ist auf Packungen aus gutem Grund verboten; im Garten gilt derselbe Vorbehalt.
Reisefreimengen, Versand und Schmuggel
Aus einem anderen EU-Land
Innerhalb der Union gilt für Privatpersonen der Grundsatz, dass verbrauchsteuerpflichtige Waren, die im eigenen Gepäck für den eigenen Bedarf mitgebracht werden, im Land des Kaufs versteuert bleiben. Eine Freimenge im engeren Sinn gibt es nicht; stattdessen legt das Unionsrecht Richtmengen fest, bis zu denen der eigene Bedarf vermutet wird: 800 Zigaretten, 400 Zigarillos, 200 Zigarren und 1 Kilogramm Rauchtabak. Wer mehr mitbringt, ist nicht automatisch im Unrecht, muss aber glaubhaft machen, dass die Ware nicht für den Handel bestimmt ist; der Zoll würdigt dabei Menge, Transportart, Beruf und Anlass der Reise. Zwei Bedingungen gelten strikt: Die Ware muss selbst befördert werden – Nachsenden per Post zählt nicht als Reiseverkehr – und sie muss dem persönlichen Bedarf dienen, wozu Geschenke gehören, nicht aber die „Bestellung“ von Nachbarn und Kollegen.
Aus Drittländern
Bei Einreise aus einem Staat außerhalb der EU – dazu zählen auch die Schweiz und Großbritannien sowie Gebiete wie die Kanarischen Inseln oder Helgoland, die zur Union, aber nicht zu ihrem Verbrauchsteuergebiet gehören – gelten echte Freimengen, innerhalb derer weder Zoll noch Einfuhrumsatzsteuer noch Tabaksteuer anfallen: 200 Zigaretten oder 100 Zigarillos oder 50 Zigarren oder 250 Gramm Rauchtabak, wahlweise anteilig kombiniert, ab einem Alter von 17 Jahren. Wer darüber liegt, muss die gesamte Ware anmelden und für die übersteigende Menge Abgaben entrichten; nicht angemeldete Ware über der Freimenge ist unversteuert, ihre Einfuhr Steuerhinterziehung. Für Liquids, Sticks für Tabakerhitzer und andere neue Erzeugnisse gelten eigene Regeln; hier lohnt vor der Reise ein Blick auf die Auskünfte des Zolls.
| Erzeugnis | Richtmenge aus EU-Staaten | Freimenge aus Drittländern |
|---|---|---|
| Zigaretten | 800 Stück | 200 Stück |
| Zigarillos | 400 Stück | 100 Stück |
| Zigarren | 200 Stück | 50 Stück |
| Rauchtabak | 1 Kilogramm | 250 Gramm |
| Bedingungen | eigener Bedarf, selbst befördert | persönliches Gepäck, ab 17 Jahren, anteilig kombinierbar |
Versandhandel und Internet
Beim Versand gelten andere und strengere Regeln als im Reiseverkehr. Wer Tabakwaren aus einem anderen EU-Land an Privatpersonen in Deutschland versendet, schuldet die deutsche Tabaksteuer und muss einen in Deutschland ansässigen Beauftragten benennen; die Ware muss deutsche Steuerzeichen tragen. Da das für ausländische Internethändler praktisch kaum darstellbar ist, sind Zigaretten und Feinschnitt aus ausländischen Onlineangeboten fast immer unversteuert – und der Besteller kann sich der Steuerhehlerei strafbar machen. Sendungen aus Drittländern durchlaufen die Zollabfertigung, bei der Zoll, Einfuhrumsatzsteuer und Tabaksteuer erhoben werden; die Reisefreimengen gelten für Postsendungen nicht. Bei Zigarren aus Kuba kommt hinzu, dass ein erheblicher Teil des Angebots im Netz gefälscht ist; die Merkmale echter Ware erläutert kubanischezigarren.org. Der legale Weg zu Tabakwaren führt in Deutschland über den inländischen Handel mit Steuerzeichen oder über das eigene Reisegepäck – nicht über den Paketboten.
Der Schwarzmarkt
Der illegale Handel hat drei Gesichter. Das erste sind unversteuerte Originalzigaretten aus Ländern mit niedrigen Preisen, die über die Richtmengen hinaus eingeführt und weiterverkauft werden – der Kofferraumhandel der Grenzregionen. Das zweite sind Fälschungen bekannter Marken mit Inhaltsstoffen, die keiner Kontrolle unterliegen. Das dritte sind die sogenannten Illicit Whites: Marken, die legal hergestellt werden, aber in keinem Land einen nennenswerten legalen Markt haben und ausschließlich für den Schmuggel produziert werden. Gegen alle drei richtet sich das Bündel aus Steuerzeichen, Rückverfolgbarkeit, Sicherheitsmerkmal und Zollfahndung. Für den Käufer ist die Rechtslage einfach: Der Erwerb unversteuerter Zigaretten ist strafbar, die Ware wird eingezogen, und bei einer Stange zum halben Ladenpreis hilft der Hinweis auf Unwissenheit erfahrungsgemäß wenig.
Offene Fragen und Ausblick
Das Tabakrecht ist nicht fertig, und die offenen Fragen betreffen weniger die Zigarette als das, was neben ihr entstanden ist. Die Tabakproduktrichtlinie von 2014 kannte Tabakerhitzer, Nikotinbeutel und Einweg-E-Zigaretten nicht oder nur am Rande; die Mitgliedstaaten behandeln sie seither unterschiedlich. Umstritten ist vor allem die Frage der Schadensminderung: ob nikotinhaltige Produkte ohne Verbrennung als Ausstiegshilfe für Raucher zu behandeln sind oder als Einstiegsprodukte für Jugendliche, die man wie Zigaretten regulieren muss – oder beides zugleich. Deutschland hat sich mit der Steuer auf Liquids und den Werbeverboten für die zweite Lesart entschieden, ohne die erste ganz zu verwerfen; ein Aromenverbot für Liquids, wie es mehrere Nachbarstaaten kennen, gibt es bislang nicht.
Die zweite Debatte ist grundsätzlicher. Unter dem Stichwort Endgame wird international diskutiert, ob das Ziel der Tabakpolitik die Eindämmung oder das Ende des Zigarettenverkaufs sein sollte. Die Union hat sich im Rahmen ihres Krebsbekämpfungsplans das Ziel gesetzt, den Anteil der Tabakkonsumenten bis 2040 unter fünf Prozent zu senken; Großbritannien hat ein Generationenverbot beschlossen, nach dem Jahrgänge, die nach einem Stichtag geboren sind, nie legal Tabak kaufen dürfen sollen, während Neuseeland ein bereits beschlossenes Verbot wieder aufhob. In Deutschland stehen solche Schritte nicht auf der Tagesordnung; die hiesige Debatte dreht sich um die Einheitspackung, weitere Steuerstufen, ein Rauchverbot im Auto mit Kindern und die Frage, ob der Nichtraucherschutz der Länder nach fast zwanzig Jahren vereinheitlicht werden sollte. Wohin sie führt, entscheidet sich weniger im Tabakrecht als in der Gesundheits- und Finanzpolitik – wie schon im 17. Jahrhundert, als aus dem Verbot eine Steuer wurde. Die lange Linie dieser Entwicklung zeichnet die Seite Geschichte nach.
Zur Aktualität: Steuersätze, Freimengen und Ausnahmen des Nichtraucherschutzes ändern sich regelmäßig; die Tabaksteuer steigt nach dem geltenden Stufenplan jährlich. Diese Seite beschreibt Systematik und Grundsätze. Für konkrete Fragen – ob eine Menge noch als Reisefreimenge gilt, ob ein Produkt meldepflichtig ist, ob ein Raucherraum zulässig ist – sind die Auskünfte des Zolls, der Landesbehörden und im Zweifel eine anwaltliche Beratung maßgeblich.